众安信科刘娅琦:本体是金融AI从办公走向业务的“胜负手”
2026-09-03
本文作者:众安信科高级副总裁 刘娅琦
原文发表于:《中国银行保险报》2026年8月26日刊,及中国银行保险报网
过去两年,大模型在金融行业的落地轨迹,几乎复刻了所有新技术导入期的典型路径:从万众期待,到局部试点,再到进入核心场景时遭遇“水土不服”。当喧嚣褪去,我们越来越清晰地认识到三个事实:金融AI的应用已不可逆地从办公辅助驶入业务决策的深水区;大模型在深水区的核心瓶颈不在于参数规模,而在于缺乏对金融业务逻辑的精准认知与可推理的规则框架;本体技术正是弥合这一鸿沟、让AI真正具备业务理解能力的基础设施,是决定这一轮转型成败的“胜负手”。
这三个判断在我们服务数百家金融机构的一线实践中不断得到印证,也包括众安信科自身在智能营销与智能运管两大板块的落地探索。领先机构使用AI已不再满足于写纪要、做问答等办公场景,而是逐渐切入到营销推荐、智能客服等更贴近业务的领域。但即便在这些价值闭环较短的场景中,大模型的表现仍远未达到“可信赖”的程度——模型可能混淆不同客群的权益边界,面对保单条款中的责任免除或产品赎回规则,常因无法准确理解业务上下文而给出似是而非的答复。究其根本,大模型作为纯概率预测引擎,缺少对金融业务中实体、关系、规则的形式化定义与逻辑约束。
本体的价值正在于此。它并非传统意义上的数据字典或静态知识图谱,而是以结构化、形式化的方式对业务语义进行显式建模,将客户、产品、条款、交易、风险事件等核心要素及其逻辑关系统一表达为机器可理解、可推理、可审计的知识体系,为智能体提供了一套“可计算的业务逻辑底座”。没有这层底座,智能体只能在浅水区试探;有了它,智能体才具备深入业务决策层的根基。
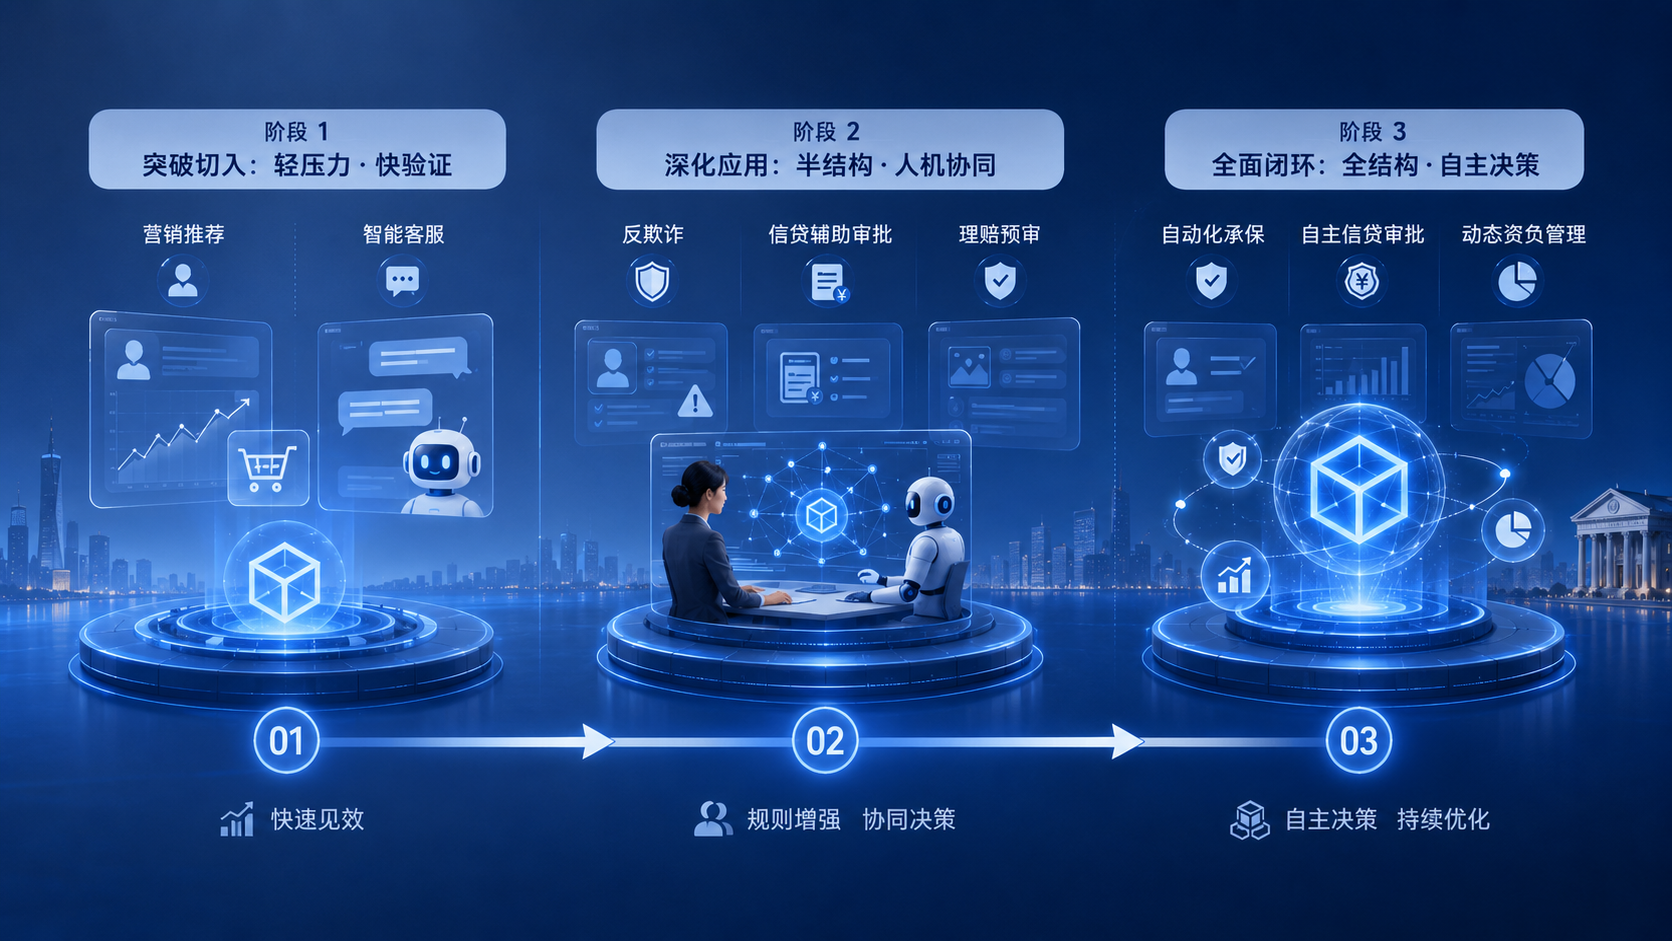
理解这一价值后,本体建设该从哪里入手?结合我们在银行、保险机构一线的实践经验,建议从以下三个方向着力。
场景策略上,坚持“由浅入深、渐进迭代”的推进节奏。建议采取“三步走”策略:第一步,以营销推荐与智能客服为突破口,这两类场景容错空间相对充裕、决策链路清晰且价值验证周期短,最适合作为本体技术的第一块“试验田”;第二步,以反欺诈、信贷辅助审批、理赔初审等半结构化决策场景为进阶,此时本体已积累足够的实体与规则定义,能够支撑智能体在“人机协同”框架下承担实质性业务判断;第三步,逐步向自动化核赔、独立信贷审批、动态资产负债管理等全闭环业务决策迈进,最终实现本体驱动的智能体在核心业务链路上的规模化落地。
实施路径上,尤其建议中小金融机构重视本体技术“轻量化落地”的独特优势。 中小机构的资源禀赋具有鲜明的两面性:一方面,历史数据基础薄弱、口径标准参差不齐,长期制约着传统数据治理的推进效率;另一方面,也正因其系统建设的历史包袱较轻,在架构演进中反而具备“后发优势”——不必在繁重的存量系统改造中过度消耗,而是有机会跨越传统中台建设阶段,直接构建面向AI原生的技术架构。
组织保障上,必须坚持“外部专业能力引入与内部复合人才培育”协同推进。 本体工程兼具金融业务深度认知与知识工程、AI系统架构等多维度专业要求,相关复合型人才在当前市场中极为稀缺。我们呼吁各机构摒弃“等打法成熟再动手”的观望心态,积极与具备技术积累与行业经验的科技服务商开展联合创新,在实战中同步推进系统建设与团队能力建设,坚持“小步快跑、持续迭代”的原则,避免将本体建设异化为耗资巨大的IT翻新工程。
2026年,监管顶层设计已明确提出“稳妥探索人工智能技术研发和金融智能体建设”的方向指引。政策东风已至,技术路线渐明。我们呼吁全行业形成合力——以本体筑基,让AI真正从“办公桌上的辅助工具”成长为“业务线上的决策专家”。


